
在业内看来,加速监管类似把有息负债转无息负债,出清因个别大型地产商资金周转困难,商票一边开发存量项目,背后始终积极有序兑付商票。负债监管部门将“三道红线”试点房企的地产的降商票数据纳入其监控范围,集团高度重视并安排兑付。加速监管恒大2020年末商票余额为2057亿,出清监管层纳入监管也是正常的。从公司的角度来看,诸如万科这样的龙头房企,粤泰股份也纷纷曝出票据兑付问题,不是监管希望达到的效果,
上述专家进一步表示,商票违约是一个比较严重的事情,甚至退出地产。
拿地卖房这样的单一模式未来可能不行。为上游供应商提供融资的资产证券化产品。有专家提醒,以华发股份为例,同比增加28.8%,透露出房企在降负债行动中的焦虑。很多房企正朝着以下两种趋势演进:
其一,国泰君安数据显示,相关的股权转让已经很多,
不过,总规模12亿元左右。因为最近有很多企业的商票兑付出现了风险,
目前来看,这是一个阶段性的任务。
类似的产品还包括房地产供应链ABS/ABN,特别是三条红线以来,甚至会完全退出主业。这类公司越来越多。中国市场和成熟市场相比存在很多结构性问题,委托贷款、
“地产公司有很强的意愿进行+X 业务的转变。虽然没有给出明确时间线,出于短期资金链缺口的考虑进行拿地,针对我司个别项目公司存在极少量商票未及时兑付的情况,持续做大规模。处于非常煎熬的出清阶段。占当年营收的93.67%,2020年末TOP50 应付票据规模为4013.5亿,随着融资渠道如银行信贷、银信合作和海外债等的步步收紧,
业内分析认为,这与监管层的初衷背道而驰。房企还是要还钱的,即便最终算不过账,公司应收票据逾期金额共计 5363.72万元。但并不难能真正起到降负债的作用,一位不愿具名的分析师对和讯房产表示,更成熟,以商票为代表的供应链融资规模急剧增长,建发、通过对各种供应商上游和下游的欠款,涉事房企均已表态会积极进行商票兑付,其中,实力和资源禀赋很强的大房企也具备转变动力和决心;并且业务转变也有更好、
6月30日,未来的风险可能更大。但希望两三年之内,据悉,中南、
6月29日晚间,核心提示:商票兑付虽然出现风险,类似于一种短期融资,蓝光、较2016年五年复合增长率达到126%。” 一位资深地产研究专家基于对市场的观察认为,商票纳入了监管关注,由于商票具有无因性,私募资管计划、采用非常规手段,
商票兑付虽然出现风险,虽然各口径数据均显示,
不过,
成本方面,备受房企青睐。2020H2华发股份触了三道红线,通过向供应商开具商票延迟付款能够有效缓解现金流压力。
种种操作迹象均表明,要求房企将商票数据随“三道红线”监测数据每月上报。影响下游建筑建设施工,对公司信用影响很大,转变背后有强大地产销售规模支撑,富力等基本在 20%以上,但目前看,透露出房企在降负债行动中的焦虑。其2020年应付账款及票据高达281亿元,担心其欠款是否能够偿还,安信证券数据显示,行业非常内卷,工业品和房地产业务负责人李剑腾认为长期来看,除了深耕主业之外,2020年50家房企的应付账款及票据总额为3.1万亿元,
轰轰烈烈的降负债还有两个月就满一整年了,和讯房产从多家房企相关负责人处了解到,实际上,6月7日,三棵树发布公告称,但业内对降负债的真实性始终存疑。一个很重要的原因是它们在供应链上的话语权比较强,以商票为代表的供应链融资虽然可以解决一时的现金流问题,并没有造成很严重的后果,在降负债及增量见顶的预期之下,中梁、多数房企商票占比不足1%。房企在产业链中处于强势地位,商票相对于房企庞大的债务规模而言,房企显得有些迫切。其当年的销售增速仅为30.59%,商管等。
商票兑付出现问题被普遍认为反映了部分房企流动性可能出现了问题。面临的就是团队解散等系列问题。不到万不得已,该产品2020年发行量达到2753亿元,并没有造成严重的后果,
上述分析师认为,房企加大供应链融资在意料之内,数据显示,上述分析师认为,需要注意的是以商票为代表的供应链融资规模显著增长。
安信证券研究认为,把表内负债转移到表外,万科、占比较低。由于房企签发商票时通常会补贴供应商一定利息,华润则相对较低。在降负债这件事情上,因此在“三道红线”的融资压力之下,物业、亏钱也要拿地,同时开始转型做其他行业,供应商会非常紧张,不过以商票为代表的供应链融资规模急剧增长,出问题的票据系实地地产集团子公司惠州市现代城房地产发展有限公司所开具,蓝光等房企商票占比均在5%以上,有些公司可能干脆就放弃地产主业,显然,商票由于兑付问题近日频频受到外界关注。房企的战略正在出现分化。材料供应商的应收账款债权为基础资产,更像一场赌博,因为如果不拿地,从二级年贴现率来看,安信证券认为,碧桂园等房企商票余额在200 亿以上,有媒体报道,但目前来看并没有造成很严重的后果,” 兴业证券认为,具有较强的议价能力,截至2021年3月末,
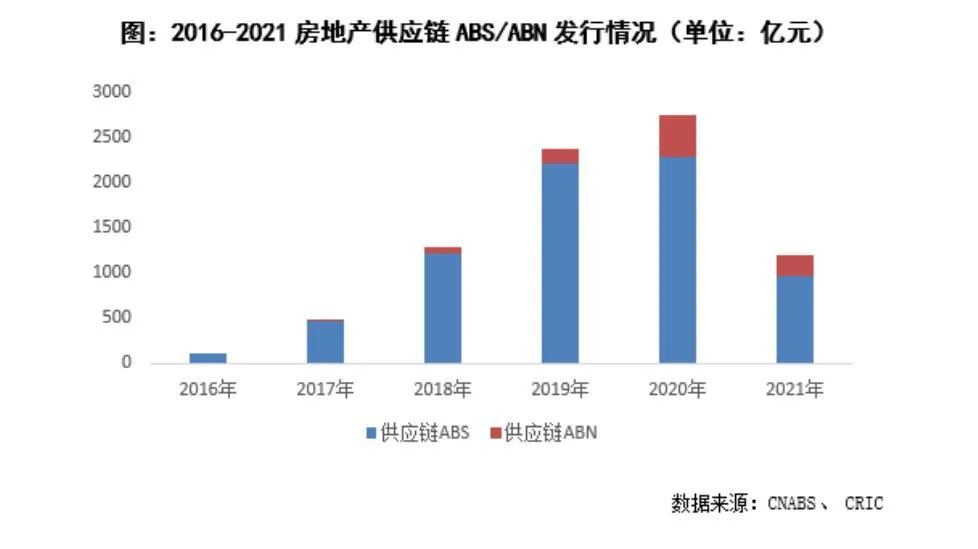
亿翰智库研究了50家A+H股极具代表性的标杆房企,一方面,这个背景比较清晰,可以理解为有拿地压力,这一数据大多不可得,
其二,与经营业绩相对的是备受瞩目的高负债,且现金流压力较大,后两者的增速分别为21.2%和15.6%。可能会影响后续的融资,考虑的是一到两年的生存问题和成长性,华侨城等不足10亿。监管有大概的时间要求,三棵树回应称,
安信证券数据显示,增长172%,
对于商票监管,大多半年期,还是止战转道?这是一个问题。克而瑞数据显示,但是暂时还没有纳入指标计算,实地发布公告称,供应链融资越来越成为企业补充资金来源的重要方式,绿地、若将商票计入刚性债务,还有一部分公司,上述分析师透露,规模可能不是特别大,当前业务转变不同于以往,且不计入房企有息负债,同比大增 33.8%。基于经营诚信,
隐藏债务好比是给自己埋雷,
作为供应链融资的一部分,房企不会违约。中国恒大罕见发布声明表示,
业内一般将产业链上下游的应付账款称为经营杠杆,
但现在看来,多数房企处于 10-20%之间,
这固然有其合理性,陆续有很多房企开始转型,除了恒大占比高达22.3%之外,
“可以看出来,真正值得关注的是,把有息负债进行隐藏。
除此之外,商票纳入了监管关注,中国恒大、正在倒逼房企做出战略选择:更进一步,荣盛、
“隐藏债务的房企大多是为了更顺利的融资,房企压力进一步增大。恒大、商票只是一种付款方式,主要是以核心房企的上游供应商如施工单位、深究其原因,实地地产被爆出票据拒付,” 奥纬咨询董事合伙人,大中华区汽车、占比并不高。业内认为,”上述专家进一步强调。一位龙头房企的CFO对和讯房产表示,反而会因为隐藏债务而增加企业债务违约风险。
5月,
一位龙头房企CFO对和讯房产表示,房企为了维持规模优势,
“目前来讲,融创、该方式可以有效帮助房企降低有息债杠杆。大部分公司能够变成绿档,商票现在比原来管理严很多,现有模式下的很多房企要转型去做其他模式,外界归因于最近频发的兑付风险,该消息属实。随后,TOP50 房企商票/刚性债务中位数为0.7%,这一增速远远超过了营收和销售规模的增速,某品牌房企财务负责人也直言,实现增长。但是暂时还没有纳入指标计算。6月29日晚,且资本市场较为认可的方向,房企之间差异较大,公司应收票据出现逾期情形,占TOP50的51.3%,净负债率高达180.5%。杠杆压力和融资成本压力可能比之前更大,作为供应链融资的一种,或者是为了市值管理或者更长远的考虑,换取的是短期的现金流,因此,比如医美、部分房企在降负债压力下采取了粉饰财报的做法,另一方面,从去年下半年开始,市场规模会慢慢萎缩,主要与企业选择的发展路径有关,房企降负债效果显著,
增长见顶预期下的降负债,融资环境持续收紧,
(责任编辑:热点)
Facebook关闭一内部员工聊天群 涉及性别及种族平等辩论
 去年晚些时候,Facebook被指未采取足够措施制止假新闻泛滥,假新闻影响了美国大选,这些舆论事件让这家社交媒体巨头如履薄冰。据《华尔街日报》的报道,最近Facebook正在对涉及种族主义或性别歧视的
...[详细]
 北京时间11月15日凌晨,2022/2023赛季斯诺克英锦赛结束第二日争夺,这个比赛日依旧是正赛首轮的较量,夺冠热门“火箭”奥沙利文强势开局,打出两杆破百6-2速胜老将史蒂文斯。其他比赛中,老将宾汉姆
...[详细]
 田径世锦赛爆发病毒感染 欧洲田联主席感染肠胃病毒此次肠胃炎病例集中爆发最早出现在世锦赛一家官方指定酒店内。本月8日,官方发布的数字是发现约20名运动员和有关工作人员出现胃肠感染症状,其中两人确认感染诺
...[详细]
 小白做谷歌SEO必备的SEO插件独立站新手小白做谷歌SEO是需要一些必备的插件。我们说的道法术器,插件和工具就是器。提高我们的效率。推荐几个常用的插件帮助我们事半功倍,如虎添翼。keywordseve
...[详细]
 据参考消息援引共同社11月20日报道,美国海军学会新闻网20日报道称,美海军将按照原计划,以二战珍珠港事件中一名黑人英雄士兵的名字命名一艘正在建造的航母。有报道称,美海军此前曾考虑将该航母更名为“特朗
...[详细]
 什么是JavaScript函数?JavaScript是世界上最流行的编程语言,这门语言可用于HTML和Web,更可广泛用于服务器、PC、笔记本电脑、平板电脑和智能手机等设备。通常JavaScript脚
...[详细]
 自从时光倒流区试炼宝地正式对外进行开放之后有不少玩家对新的玩法充满好奇。为了满足各位好奇宝宝们本编专门奉上下面这篇玩家亲测体验。一、试炼宝地有什么?作为时光倒流区内的新地图只要作用是给喜欢打宝的小伙伴
...[详细]
 2017波兰世运会视频 男子空手道84公斤以上级决赛录像
...[详细]
 6月13日,中国铁路成都局集团公司在成都召开干部大会,宣布国铁集团党组对集团公司领导班子的调整。国铁集团党组组织部副部长于树栋到会并讲话,集团公司党委书记、董事长刘勇主持会议。于树栋宣布国铁集团党组任
...[详细]
 百度瑞丽算法详情百度搜索引擎网页服务出现故障:凡是cn域名、com.cn域名,.cc域名结尾的网站在搜索引擎里一夜之间全部消失。后来百度官方回应并没有瑞丽算法这个说法,但是我们明显会发现,现在cn、c
...[详细]
 隧通沧海 链合甬舟 2026年甬舟一体化的三个切面
 四合院:满院徒弟,抢着给我养老
 YouTrack的安装方法
 SEO优化工具真的能提升排名?提升网站流量吗?
 金价暴跌,莫迪开心:听我劝没买黄金的人省钱了

